Artykuł sponsorowany
Jak VAT przepływa przez KPiR i pełne księgi — gdzie powstają różnice w rozliczeniu firmy
Zwykła faktura zakupu na kwotę 12 300 zł brutto za surowce produkcyjne uruchamia zupełnie inne procesy w zależności od wybranej formy ewidencji. Przedsiębiorca prowadzący Podatkową Księgę Przychodów i Rozchodów (KPiR) wpisuje kwotę netto, czyli 10 000 zł, do kolumny kosztów uzyskania przychodu. Wynikający z dokumentu podatek w wysokości 2300 zł wędruje do niezależnego rejestru zakupów VAT. Pełne księgi rachunkowe podchodzą do tej samej operacji znacznie szerzej. Wartość netto obciąża odpowiednie konto kosztowe, natomiast podatek naliczony trafia na odrębne konta rozrachunkowe z urzędem skarbowym. Sposób ujęcia tych kwot determinuje, jak właściciel firmy widzi bieżący wynik finansowy oraz w którym momencie odlicza daninę od państwa.
Ewidencja VAT a rzeczywisty obraz wyniku finansowego firmy
Rejestr sprzedaży gromadzi precyzyjne dane o transakcjach opodatkowanych, w tym kwoty podstawy opodatkowania, przypisane stawki oraz podatek należny. Równolegle funkcjonujący rejestr zakupów ewidencjonuje wydatki uprawniające firmę do obniżenia zobowiązania wobec urzędu. Dokumenty te służą wyłącznie prawidłowemu wypełnieniu deklaracji podatkowej. Zestawienia VAT nie pokazują stanu majątku firmy ani nie odzwierciedlają pełnego wyniku finansowego.
Czynni podatnicy rozliczający się na podstawie KPiR ewidencjonują przychody i koszty w wartościach netto. Taki mechanizm całkowicie oddziela podatek od wyliczeń zaliczki na podatek dochodowy. Księga służy wyliczeniu obciążeń dochodowych, więc mechanizmy rozliczeń konsumpcyjnych toczą się niezależnie od niej. Przedsiębiorca analizujący samą księgę widzi jedynie koszty i przychody bazowe. Utrudnia to czasem bieżącą ocenę płynności finansowej, jeśli firma nie uwzględnia w planowaniu zamrożonej gotówki.
Podwójny zapis w pełnych księgach rachunkowych wymusza inną perspektywę. Księgowość operuje tam dedykowanymi kontami VAT, co pozwala na stałe monitorowanie salda rozrachunków z fiskusem. Odpowiednie przypisanie kwot do kont księgowych daje pełny obraz zobowiązań podatkowych na dany dzień, integrując aspekt podatkowy z bilansem całego przedsiębiorstwa.
Wpływ metody kasowej i odliczeń częściowych na timing rozliczeń
Moment powstania obowiązku podatkowego zmienia się diametralnie, gdy mały podatnik wybiera metodę kasową. Przepisy pozwalają takim firmom przesunąć rozliczenie do czasu faktycznego uregulowania płatności. Obowiązek wykazania podatku należnego powstaje dopiero w chwili otrzymania środków od kontrahenta, który sam jest czynnym podatnikiem VAT. Analogiczna zasada dotyczy wydatków firmowych, gdzie odliczenie kwoty naliczonej następuje po fizycznym opłaceniu faktury. Przedsiębiorca prowadzący KPiR zauważa w tej sytuacji wyraźne przesunięcie momentu rozliczenia daniny względem ujęcia samego kosztu w księdze.
Rozliczenia komplikują się przy wydatkach o charakterze mieszanym. Dobrym przykładem pozostaje wykorzystywanie samochodu osobowego do celów służbowych i prywatnych. Przepisy ograniczają prawo do odliczenia podatku do 50 procent kwoty wykazanej na dokumencie. Podmiot prowadzący działalność wykraczającą poza sferę gospodarczą musi dodatkowo zastosować prewspółczynnik. Wskaźnik ten narzuca dalsze redukcje kwot możliwych do odzyskania.
Bieżąca ewidencja musi sprawnie komunikować się z systemami Ministerstwa Finansów. Struktura pliku JPK_V7 naturalnie integruje dane z rejestrów z częścią deklaracyjną. Systemy księgowe wymagają obecnie raportowania szczegółowych danych identyfikacyjnych dokumentów. Standardem staje się wykazywanie numeru KSeF w części ewidencyjnej pliku JPK_V7, co uszczelnia system powiązań między fakturą a rozliczeniem.
Znaczenie prawidłowej architektury rozliczeń
Uporządkowane zestawienie transakcji zakupowych i sprzedażowych zabezpiecza interesy firmy przy standardowych modelach biznesowych. Wprowadzenie specyficznych warunków płatności czy proporcjonalnych odliczeń wymusza głębszą analizę każdego dokumentu. Weryfikacja całego mechanizmu staje się niezbędna, gdy firma inwestuje w majątek trwały o różnorodnym przeznaczeniu. Decyzja o zmianie momentu rozpoznania obowiązku podatkowego wpływa bezpośrednio na politykę zarządzania budżetem całego przedsiębiorstwa.
Bieżąca interpretacja przepisów i prawidłowe mapowanie faktur wymaga odpowiedniego zaplecza. Biuro Rachunkowe FINART analizuje obieg dokumentacji firmowej, badając wpływ zdarzeń gospodarczych na obciążenia publicznoprawne. Prowadzona księgowość i rozliczenia podatku VAT w Warszawie opierają się na dostosowaniu planów kont do wymogów ewidencyjnych narzucanych przez resort finansów. Prawidłowa klasyfikacja operacji wspiera przedsiębiorców na ryczałcie, KPiR oraz spółki w budowaniu przewidywalnego modelu rozliczeń.
Kategorie artykułów
Polecane artykuły
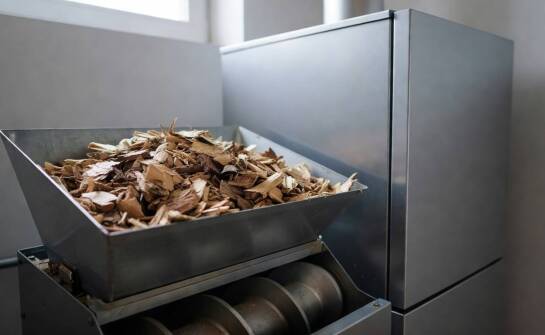
Dlaczego ogrzewanie zrębką w domu jednorodzinnym wymaga innej kotłowni niż instalacja na pellet?
Zrębka drzewna i pellet różnią się od siebie pod względem formy, stopnia wilgotności oraz sposobu, w jaki muszą być podawane do komory spalania. Pellet ma postać jednorodnych, sprasowanych granulek, co przekłada się na stałą wilgotność na poziomie od 8 do 10 procent. Zrębka natomiast to paliwo znacz
Jakie informacje o cenach złomu można znaleźć w internecie?
W dzisiejszych czasach dostęp do informacji o cenach złomu w Poznaniu jest łatwiejszy niż kiedykolwiek. Internet oferuje różnorodne źródła, które umożliwiają bieżące śledzenie zmian w cenach surowców wtórnych. Warto zwrócić uwagę na portale branżowe, publikujące aktualne notowania oraz analizy rynku